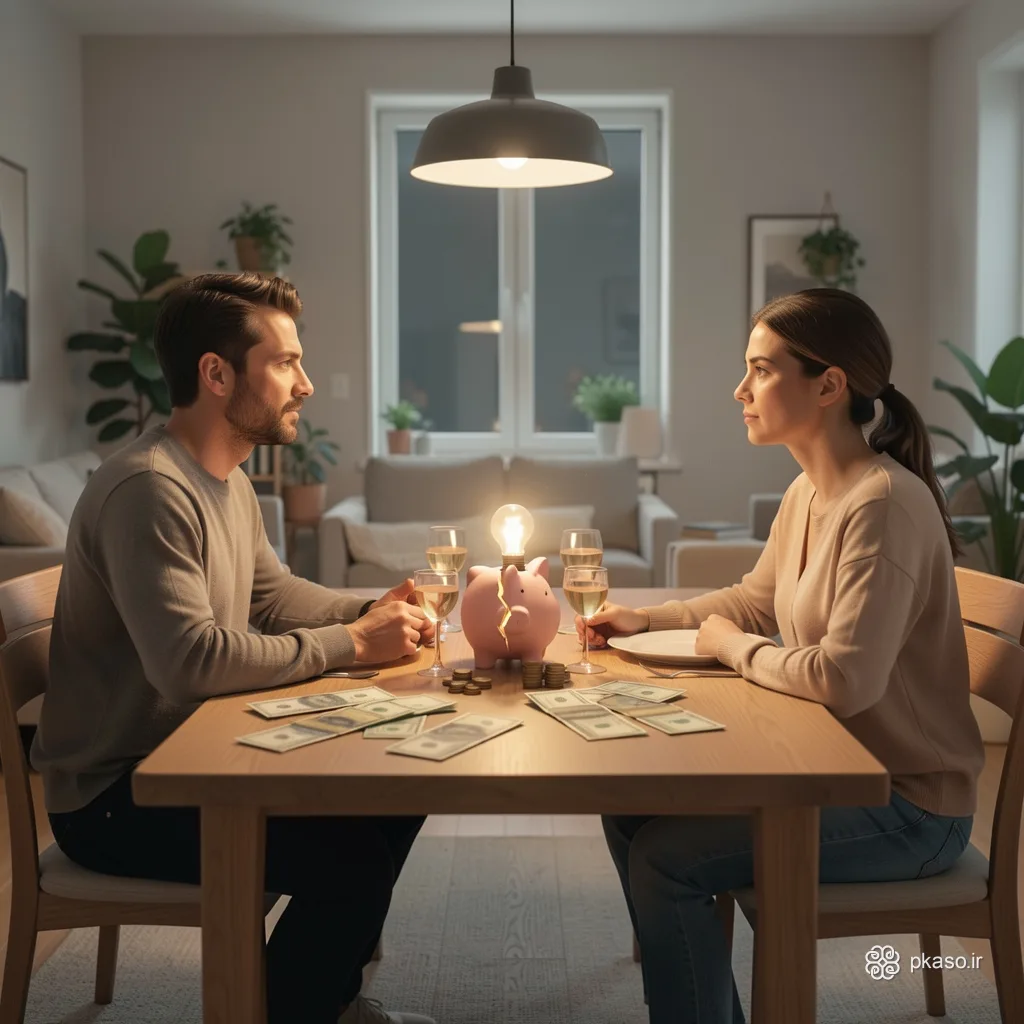
بسیاری از مشاجرههایی که در خانه بر سر صورتحسابها یا خریدهای ماهانه شکل میگیرد، در ظاهر دربارهٔ اسکناس و ماندهحساب است، اما در عمق خود ارتباطی به ریاضیات مالی ندارد. این گفتگوها در حقیقت تقابل هویتها، تعریفهای متفاوت از امنیت، و رویاهای ناگفتهٔ هر یک از طرفین برای رسیدن به یک زندگی رضایتبخش هستند. وقتی زوجها بدون درک این لایههای روانی با چالشهای اقتصادی روبرو میشوند، معمولاً در دام باورهای نادرست و کلیشهای گرفتار میآیند که به جای حل مشکل، دیوار فاصله میان آنها را ضخیمتر میکند.
باور اول: «همین که کمتر از درآمدمان خرج کنیم کافی است»
از نظر محاسباتی، کمخرجتر بودن از درآمد سالهاست که فرمول طلایی حفظ تعادل مالی به حساب میآید. اما ماندن در حاشیهٔ امن با داشتن رفاه واقعی و آسودگی خاطر یکسان نیست. صرفهجویی کورکورانه بدون داشتن هدفی تعریفشده، حسی کاذب از موفقیت به بار میآورد و دیر یا زود به دلزدگی میانجامد.
برای مثال، در زندگی روزمره یک خانوادهٔ شهری، مدام صرفنظر کردن از کافهرفتن یا سفارش غذای بیرون برای کاستن از هزینهها شاید چند صدهزار تومان در ماه نگه دارد، اما اگر سیستمی برای هدایت این مبالغ به سوی پسانداز خودکار یا سرمایهگذاری شفاف وجود نداشته باشد، این ریاضت مداوم فقط احساس محرومیت ایجاد میکند. دانستنِ اینکه باید کمتر خرج کرد، مثل آگاهی از ضرورت نخوردن فستفود است؛ دانستن بدون ایجاد یک سازوکار مشخص و خودکار هیچ نتیجهٔ ماندگاری در پی ندارد.
باور دوم: «پسانداز کردن فقط به ارادهٔ قوی نیاز دارد»
تصور عمومی این است که اگر در کنترل مخارج شکست میخوریم، مشکل از کمبود اراده یا تنبلی ماست. در حالی که پژوهشهای روانشناسی نشان میدهند اراده یک منبع بهشدت محدود ذهنی است که با هر بار تصمیمگیری در طول روز تخلیه میشود. وقتی خود را در معرض صدها خردهتصمیم روزانه قرار میدهید — اینکه این جنس ارزانتر را بخرم یا نخرم، فلان مسیر را پیاده بروم یا اسنپ بگیرم — ذهن شما دچار فرسودگی تصمیمگیری میشود.
نظارت دائمی بر تکتک ریالها رابطه را به فضایی پلیسی تبدیل میکند. راهکار کارآمدتر این است که به جای هدر دادن اراده بر سر مبالغ ناچیز، زیرساخت مالی خانه را طوری بچینید که تصمیمهای بزرگ خودکار شوند: در ابتدای ماه سهم پسانداز مشخص و کنار گذاشته شود، هزینههای بیهوده که هیچ لذت واقعی به زندگی اضافه نمیکنند با توافق حذف گردند، و در مقابل، هر دو طرف بتوانند بخشی از بودجه را بدون احساس گناه و سرزنش برای چیزهایی که عمیقاً دوست دارند خرج کنند.
باور سوم: «ما هیچ پول اضافهای برای پسانداز نداریم»
شنیدن این جمله در روزهای تورمی بسیار طبیعی است و گاهی واقعاً فشار اقتصادی بالاست، اما در بسیاری از مواقع آنچه بیان میشود نه ناتوانی در پسانداز، بلکه ترس از روبهرو شدن با عادات مصرفی ناخودآگاه است. بررسیهای رفتاری ثابت کردهاند که انسانها معمولاً میزان مصرف و مخارج واقعی خود را بسیار کمتر از واقعیت تخمین میزنند؛ درست مانند کسانی که کالری دریافتی روزانهشان را کمتر از آنچه واقعاً میخورند برآورد میکنند.
بسیاری از زوجها به این دلیل از بررسی دقیق تراکنشهای ماهانه طفره میروند که از قضاوت شدن یا مواجهه با احساس گناه میترسند. اما وقتی هر دو نفر در فضایی بدون سرزنش روبهروی هم بنشینند و انگیزههای هر خرید را مرور کنند، متوجه نشتیهای مالی پنهانی میشوند که اتفاقاً حذف آنها هیچ لطمهای به کیفیت زندگی مشترک نمیزند.
چگونه سیستم مالی مشترک بدون تنش بسازیم؟
برای گذار از جدالهای بیپایان به سوی همکاری مالی، اجرای چند گام بنیادین ضروری است:
- گفتگو دربارهٔ احساس پول: قبل از نوشتن اعداد، دربارهٔ این صحبت کنید که پول برای هر کدام از شما چه معنایی دارد؛ امنیت، آزادی، اعتبار اجتماعی، یا آرامش؟
- اتوماسیون مالی: سازوکاری بسازید که بلافاصله پس از واریز حقوق، سهم اهداف مشترک (پسانداز، بدهی، سرمایهگذاری) به حسابهای مجزا منتقل شود.
- حق تفریح فردی بدون بازخواست: مبلغی هرچند کوچک برای هر نفر تعیین کنید که بتواند بدون نیاز به توضیح یا ارائه فاکتور، آن را صرف علایق شخصی خود کند.
پول در زندگی زناشویی میتواند ابزاری برای تحکیم پیوند عاطفی باشد، به شرط آنکه یاد بگیرید ورای اعداد روی کاغذ، احساسات و رویاهای یکدیگر را ببینید و مسئولیت مالی را با طراحی سیستمی هوشمندانه از دوش ارادهٔ فرسودهٔ روزمره بردارید.